Es día 30, la administradora tiene abiertas varias pestañas del banco y una hoja de cálculo enorme. El saldo de una cuenta no le da. Nadie sabe si es un cobro que no entró, una comisión que el banco cobró por su cuenta o un día que simplemente no se copió. Encontrarlo puede llevar la semana.
Yo construí un software de conciliación bancaria para ese momento. Se llama CONCIL, nació para un grupo de negocios con cuentas en varios bancos y sigue en desarrollo activo. Toma los extractos tal como los entrega cada banco y deja para revisión humana solo lo que el banco no explica. Le cuento dónde se va el tiempo (y a veces el dinero) en una conciliación bancaria en Venezuela, y cómo se cierra cada fuga.
Las cuatro fugas de un cierre de mes a mano
1. El día que nadie subió
El libro llega hasta el día 7, el extracto nuevo empieza el 9, y nadie nota que el 8 no está. A fin de mes el saldo no cuadra por una razón que no está en ningún archivo: está en el que falta.
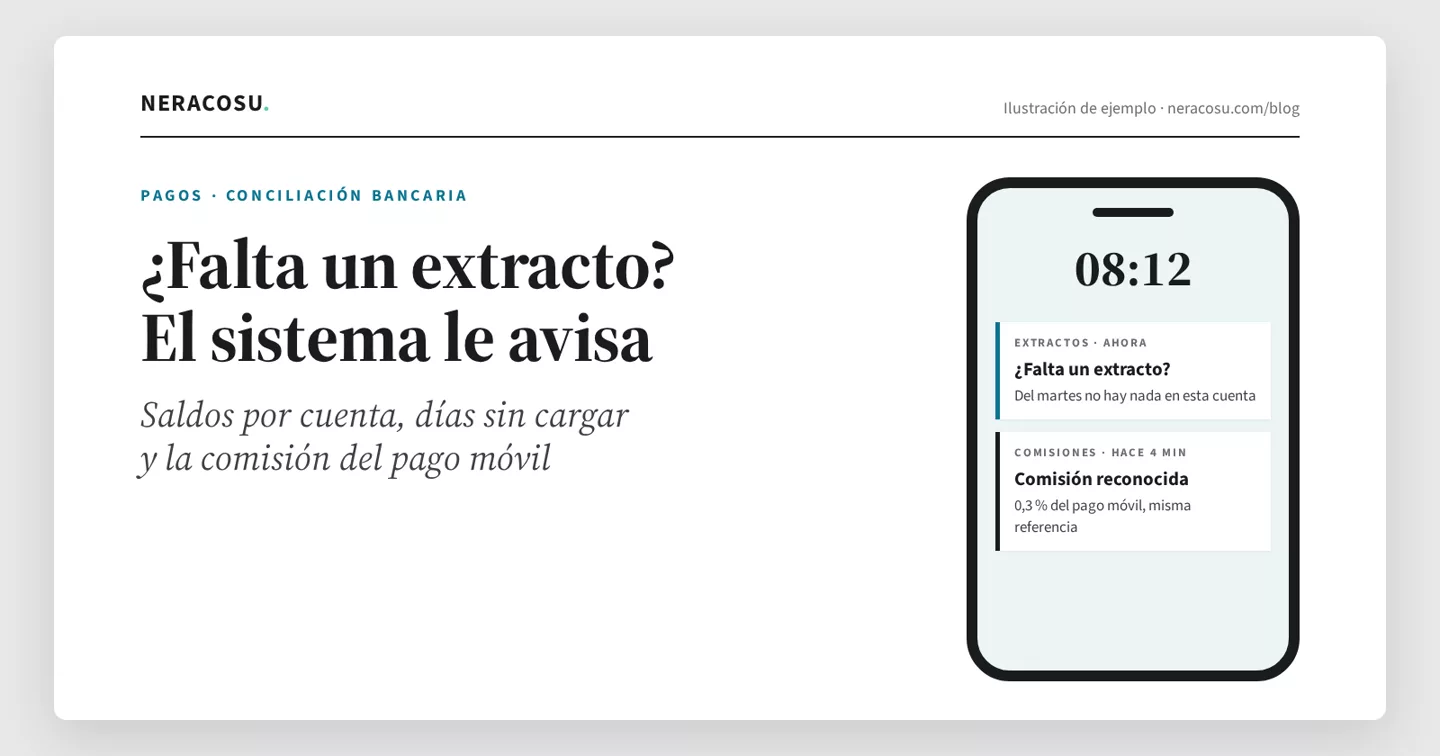
Cómo se cierra: el sistema sabe qué cuentas se mueven casi todos los días hábiles. Si en las tres semanas anteriores una cuenta tuvo movimientos en al menos 8 de cada 10 días hábiles y aparece un día en blanco en medio, lo pregunta al cargar: «Del martes 08/09 no hay nada en esta cuenta, y se mueve todos los días hábiles. ¿Falta un extracto?». Y si ese día no se movió ninguna cuenta de ese mismo banco, entiende que fue feriado del banco y se calla. El aviso queda fijo en la pantalla de cuentas.
2. La comisión del pago móvil que se disfraza de pago
Hay bancos que cobran la comisión del pago móvil con el mismo texto y la misma referencia del pago. Por eso cuadrar el banco con el pago móvil nunca da: la pequeña se queda sin clasificar porque ningún filtro de texto la separa de la grande.
Cómo se cierra: en vez de leer el texto, el sistema mira la pareja. Si dos movimientos comparten referencia y el menor es exactamente el 0,3 % del mayor, es la comisión de un pago que salió. Si un débito es el 1,5 % de un cobro con su misma referencia, es la comisión de un pago que entró. La tolerancia es estrecha a propósito, de dos centésimas de punto, para no confundir ese 0,3 % con el 0,35 % o el 0,62 % que cobran otros bancos. Medido sobre un mes completo de un solo banco, 162 de 163 parejas estaban exactamente en el 0,3 %; la que se salía no era una comisión, y el sistema la descartó solo.
3. El saldo sacado de la última fila
En una hoja de cálculo, el saldo del día suele ser «lo que diga la última fila». Pero cada banco entrega el archivo a su manera: unos con lo más reciente arriba, otros al revés, y alguno no imprime saldo en ninguna fila. La última fila no siempre es la última.
Cómo se cierra: el sistema no confía en la posición. Encadena el saldo fila por fila (saldo anterior, menos lo que salió, más lo que entró) y se queda con la única fila que no es la llegada de ninguna otra. Si la cuenta no tiene saldo de arranque, la pantalla dice «falta saldo inicial» en vez de inventar una cifra. Y si una fecha viene mal tecleada hacia el futuro, el saldo no se va detrás de ella: el tope es hoy.
4. El mismo movimiento contado dos veces
Muchos extractos son acumulativos: el de mañana repite lo de hoy. Y hay bancos que vuelven a listar al mes siguiente operaciones de los últimos días del mes, con otra fecha. Copiando a mano, esa operación queda dos veces en los totales.
Cómo se cierra: cada movimiento lleva una huella que combina cuenta, fecha, referencia, concepto y monto. Si usted vuelve a subir el mismo archivo, entran cero movimientos nuevos; si sube un extracto acumulativo, entra solo lo que no estaba. Lo que el banco repite con otra fecha no se borra: va a una pantalla de «Repetidos» para que una persona decida, buscando la misma referencia y el mismo monto en una ventana de 31 días.
Así fue septiembre, día por día
Cada aviso nació de un error real en el mes en que el sistema empezó a recibir extractos a diario:
- Lunes 7: último día del libro llevado a mano. Desde el martes 8, todo entra por extracto del banco.
- Jueves 10: una cuenta enseña un saldo que no cuadra con el banco. La causa: el extracto del martes 8 nunca se subió. Ese mismo día nace el aviso de días sin cargar. Y ese mismo jueves el equipo reporta que las comisiones de los cobros por pago móvil se quedan en pendientes; se añade la regla del 1,5 % y lo que estaba pendiente queda clasificado ese mismo día.
- Lunes 14: los bancos privados trabajan y uno público no. Sin la regla del feriado por banco, sus cuentas habrían dado un aviso falso.
- Lunes 21: alguien pregunta por un saldo que no cuadra. Eran dos días hábiles sin subir, avisados al cargar tres días antes, pero ese aviso ya no estaba en ninguna pantalla. Desde ese día queda fijo en la lista de cuentas.
Lo demás que resuelve sin que nadie lo pida
- Reconoce el banco por el archivo, no por su nombre: hoy lee los extractos de 10 bancos venezolanos, incluidos los que llegan como tabla de página web con extensión de Excel.
- Bloquea el extracto equivocado: si el número de cuenta impreso en el archivo contradice la cuenta elegida, no lo guarda.
- Muestra la tasa del BCV del día de cada movimiento, no la de hoy. Un pago de julio se lee con la tasa de julio.
- Aprende: lo que usted explica una vez llega ya clasificado en la siguiente carga.
Si lo que le duele es el otro lado, confirmar que un cobro de verdad entró antes de entregar la mercancía, eso lo cuento en cómo cobrar con pago móvil automatizado. La conciliación es lo que viene después: que al cierre cada bolívar tenga su explicación.
Preguntas que me hacen
¿Esto es conciliación contable de verdad?
Todavía no, y prefiero decírselo yo. Hoy clasifica y justifica cada salida de dinero del banco y le da saldos confiables por cuenta, pero no cruza el extracto línea por línea contra su libro contable. Anotar a qué proveedor y a qué factura fue cada pago ya está, y es el primer paso hacia ese cruce, no la meta.
¿Y los cobros que entran?
Se guardan y se consultan, pero no se clasifican uno por uno: en el negocio donde nació, los ingresos son miles de abonos de punto de venta cuya clasificación no aportaba. Si en su caso aporta, se activa sin volver a cargar nada.
Mi banco me da un archivo raro. ¿Lo lee?
Probablemente, pero no siempre. Los archivos del Excel viejo (97-2003) no los lee: se pide guardarlos como .xlsx. Y algunos bancos no dicen dentro del archivo de qué cuenta son, así que la primera vez hay que elegirla a mano; después el sistema recuerda la forma del archivo y no vuelve a preguntar.
¿Está terminado?
No. Está en desarrollo activo, y cada cambio se publica dentro del propio sistema, explicado en palabras normales para quien lo usa.
¿Cuánto cuesta algo así para mi negocio?
Depende de cuántas cuentas y bancos maneje. Los precios los tengo publicados en la página de cobros y pagos, y en la calculadora puede armar un estimado sin hablar con nadie.
Para cerrar, con honestidad
Si usted maneja una sola cuenta con pocos movimientos al mes, probablemente una hoja de cálculo bien llevada le basta, y se lo digo aunque no le venda nada. Donde un sistema así se paga es cuando hay varias cuentas, varios bancos y muchas líneas cada semana: ahí la diferencia es saber o no saber en qué se fue el dinero.
Si ese es su caso, cuénteme con qué bancos trabaja y cómo cierra hoy el mes. Le digo qué se puede automatizar y qué no.